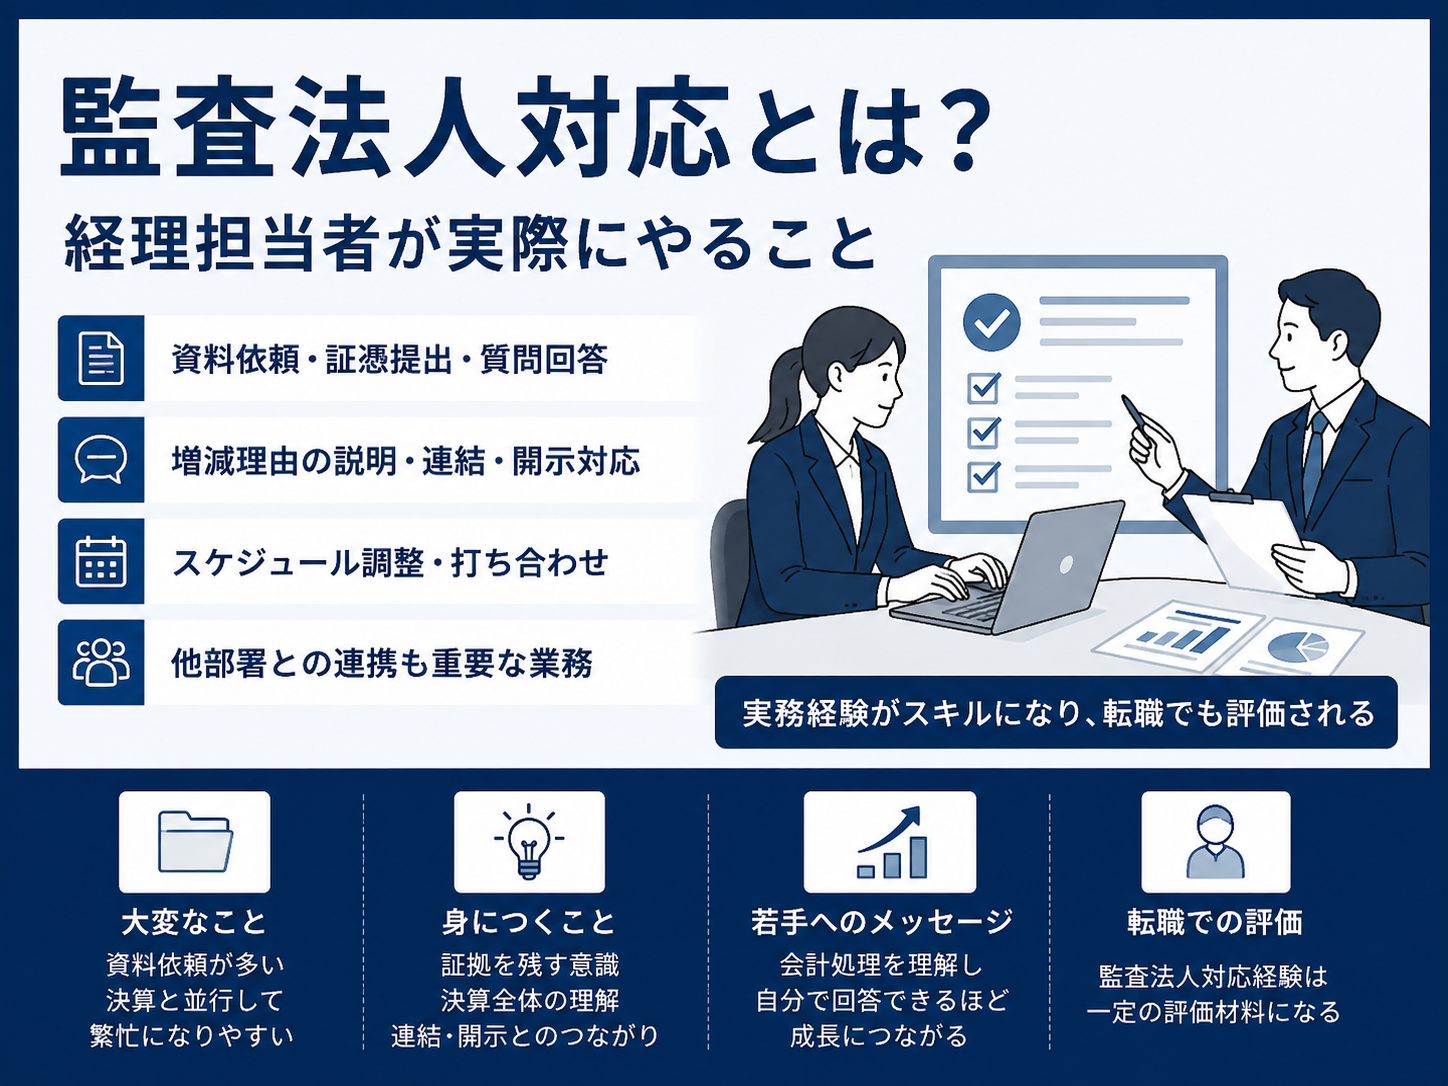
監査法人対応とは、監査法人から依頼された資料を提出し、会計処理や決算数値についての質問に回答する仕事です。
ただし、実務は「要求された資料を集めて渡せば終わり」ではありません。資料を提出すると、その内容について質問が来ます。経理担当者は会計処理や数値の根拠を確認し、必要なら他部署から情報を集め、監査法人へ説明します。その後、追加の資料や証憑を求められることもあります。
私は上場企業の経理担当者として、仕訳・証憑の提出、会計処理や増減理由の説明、連結決算・開示に関する質問対応、監査スケジュールの調整などを担当しています。この記事では、その経験をもとに、監査法人対応の具体的な仕事内容、大変さ、身につくスキル、転職での評価を解説します。
監査法人対応とは?資料と説明を通じて監査に対応する仕事
監査法人対応とは、会社が作成した財務諸表に対する監査を進めるために、経理側が資料・証憑と説明を提供する仕事です。
日本公認会計士協会の「監査の基礎知識」では、財務諸表監査は、監査人が財務諸表に信頼性を付与するために実施されると説明されています。監査人は、経営者が作成した財務諸表が会計基準に準拠し、重要な点で適正に表示されているかを、入手した監査証拠に基づいて判断し、意見を表明します。
その確認に必要な情報を会社側から出す窓口の一つが経理です。監査法人は財務諸表の数字だけでなく、その数字を作った仕訳、契約書や請求書などの証憑、会計処理を選んだ理由、前期から大きく増減した理由なども確認します。
実務では、おおむね次のようなやり取りが発生します。
- 監査法人から資料依頼を受ける
- 経理側で資料・仕訳・証憑を集めて提出する
- 提出内容について監査法人から質問を受ける
- 会計処理や数値の根拠を確認し、必要なら他部署から情報を集める
- 確認結果を監査法人へ説明する
- 必要に応じて追加資料・証憑を提出する
会社や監査法人、担当する決算によって依頼内容や進め方は異なります。それでも、資料提出と質問回答が往復しながら進む点は、監査法人対応の実務を理解するうえで重要です。
経理担当者が実際に行う監査法人対応
ここからは、私が実際に担当している範囲をもとに、経理側の仕事内容を具体的に説明します。
資料依頼を整理し、仕訳・証憑を提出する
監査法人からは、決算数値を確認するための資料依頼が届きます。経理担当者は依頼内容を確認し、対象となる仕訳、勘定科目の明細、集計資料、請求書や契約書などの証憑をそろえて提出します。
単にファイルを集めるだけではなく、依頼された期間や取引に合っているか、仕訳と証憑の金額がつながっているか、どの資料を見れば判断の根拠が分かるかまで確認しておく必要があります。資料名や保存場所を整理しておくことも、後の質問へ早く回答するために大切です。
私の場合も、資料を提出した後に、特定の仕訳の内容や証憑との関係について追加の質問を受けます。そのため、「提出できたか」だけでなく、「提出した内容を自分で説明できるか」までが実務上の一区切りだと感じています。
会計処理や決算数値の質問に回答する
提出した仕訳や資料について、監査法人から会計処理の内容を質問されることがあります。経理担当者は、どのような取引か、なぜその科目・金額・時期で処理したのか、判断の根拠は何かを確認して回答します。
決算数値が前期や計画から大きく動いた場合には、増減理由の説明も必要です。「売上が増えた」「費用が減った」という結果だけではなく、どの取引や事象が増減につながったのかを、元資料や内訳と結び付けて説明します。
ここでは、会計基準の知識だけがあればよいわけではありません。自社で起きた取引を理解し、仕訳、証憑、決算数値のつながりをたどる力が必要です。自分の担当外の情報が必要なら、他部署へ確認し、その回答を会計上の説明として整理します。
連結決算・開示の質問に対応する
上場企業の監査法人対応では、単体の仕訳だけでなく、連結決算や開示書類に関する質問も発生します。
連結決算では、子会社から集めた数値、連結仕訳、内部取引や債権債務の消去などについて、処理内容と根拠を説明します。連結数値がどのように作られるかは、連結決算の仕事内容と実務の流れで詳しく解説しています。
開示では、財務諸表と注記の数値が合っているか、必要な記載がそろっているか、数値と説明に矛盾がないかなどを確認します。開示業務の具体的な仕事内容で扱っているとおり、開示は決算で作った数字を外部向けの書類へ仕上げる仕事です。監査法人対応を担当すると、単体決算、連結決算、開示が別々の作業ではなく、一つの数字でつながっていることが見えやすくなります。
スケジュールを調整し、打ち合わせを行う
監査法人対応には、資料作成や質問回答だけでなく、スケジュール調整と打ち合わせもあります。
決算数値が確定する時期、資料を提出できる時期、監査法人が確認する期間をすり合わせます。依頼資料の進捗、未回答の質問、追加確認が必要な項目を整理し、経理部内や監査法人と共有します。
監査だけのために決算が止まるわけではありません。経理側は月次・四半期・年度の決算作業を進めながら、監査法人が必要とする資料と回答も用意します。どの資料をいつまでに出すか、誰へ確認するかを早めに整理することが、繁忙を抑えるうえで重要です。
監査法人対応は何が大変?
私が監査法人対応で大変だと感じるのは、資料依頼の量そのものに加え、回答を作るための確認が多いことです。
まず、決算時には複数の勘定科目や取引について資料依頼が来ます。一つひとつは難しくなくても、対象期間や金額を確認し、適切な証憑をそろえていくと相応の時間がかかります。提出後に追加質問が来れば、元資料へ戻って再確認します。
次に、必要な情報が経理部内だけで完結しないことがあります。契約の内容、取引が発生した経緯、サービスの提供状況などは、営業、事業部門、法務などに確認しなければ分からない場合があります。相手に監査上の質問をそのまま転送するだけでは必要な回答が得られないこともあるため、何を確認したいのかを社内向けに整理して伝える必要があります。
さらに、監査法人対応は決算業務と並行します。仕訳の計上や残高確認を進めながら、すでに提出した資料への質問にも回答するため、締切が重なると繁忙になりやすい仕事です。
前年と同じ項目でも、前年の回答をそのまま使えるとは限りません。取引条件、金額、社内体制、会計上の判断に影響する状況が変わっていれば、当期の事実に合わせて説明を作り直す必要があります。前年資料は参考になりますが、当期も同じと言い切れるかを確認する工程は省けません。
監査法人対応で身につくスキル・経験
監査法人対応を担当すると、会計知識だけでなく、決算全体を理解し、根拠を整理して説明する力が鍛えられます。
会計処理と根拠をセットで考える力
私が特に身についたと感じるのは、会計処理や判断について証拠を残す意識です。
仕訳が結果として正しくても、後から理由を説明できなければ監査法人対応は進みません。取引の事実を示す証憑、計算過程、会計処理を判断した資料、社内で確認した内容を、後からたどれる形にしておく必要があります。
この意識があると、監査の直前に慌てて根拠を探すのではなく、日常の仕訳や決算作業の段階から「この処理を後でどう説明するか」を考えるようになります。
決算全体と連結・開示のつながりを見る力
監査法人からの質問は、自分が担当する仕訳だけで完結するとは限りません。ある単体仕訳が連結数値へ反映され、その数値が財務諸表や注記へつながるためです。
質問に答えるために関連資料をたどるうちに、単体決算、連結決算、開示がどのようにつながっているかへの理解が深まります。私自身も、監査法人対応を通じて、自分の作業を点ではなく決算全体の流れの中で捉えやすくなりました。
数値を説明し、関係者を調整する力
監査法人へ回答するには、数値や会計処理を相手が確認できる形で説明する必要があります。前提、結論、根拠となる資料を整理し、質問への答えがどこにあるかを明確にします。
また、他部署から情報を集めるときには、会計や監査の用語をそのまま使うのではなく、相手が回答しやすい質問へ置き換える力も求められます。監査法人対応は、経理の専門知識とコミュニケーションを組み合わせる仕事です。
若手経理は監査法人対応を経験した方がいい?
若手経理にとって、監査法人対応は自分の会計処理を説明できるレベルまで理解する機会になります。
最初から難しい会計論点について一人で回答する必要はありません。まずは依頼資料を準備し、仕訳と証憑がどうつながるかを確認するところから始められます。質問への回答も、最初は上司へ確認し、上司を経由して監査法人へ返す形で問題ありません。
重要なのは、資料を用意する作業だけで終わらせないことです。監査法人が何を確かめようとしているのか、なぜその資料が必要なのか、上司がどのように説明したのかを確認します。そうすると、次に同じ種類の質問が来たとき、自分で回答案を作れるようになります。
私も、上司などを経由した回答から始め、徐々に自分で説明・回答できる範囲を広げることが成長につながると感じています。自分の担当処理について、根拠資料を示しながら説明できる状態を一つの目標にするとよいでしょう。
監査法人対応経験は転職で評価される?
監査法人対応の経験は、経理転職で一定の評価材料になります。特に、監査を受ける上場企業の経理、連結決算、開示などを含む仕事とは親和性があります。
ただし、「監査法人対応経験あり」と書くだけでは、経験の深さは伝わりません。資料を集めて提出したのか、仕訳・証憑の内容を説明したのか、会計処理や決算数値の質問へ自分で回答したのか、連結・開示まで担当したのかで、経験の中身は異なります。
職務経歴書や面接では、次のように担当範囲を分けて整理すると伝わりやすくなります。
- 対象: 単体決算、連結決算、開示のどこを担当したか
- 提出: どのような資料・仕訳・証憑を準備したか
- 回答: 会計処理や増減理由をどこまで自分で説明したか
- 調整: 他部署からの情報収集やスケジュール管理を担ったか
評価は、監査法人対応だけで決まるものではありません。経理の市場価値を考えるときは、決算、連結、開示、業務改善などほかの経験との組み合わせも重要です。経理の市場価値を高めるスキル・経験では、若手が優先したい実務を担当範囲と再現性の観点から整理しています。
監査法人対応を過度に大きく見せる必要はありません。資料提出から始めた場合でも、質問の意図を理解し、自分で根拠を確認して回答できる範囲が広がったことを、具体的に伝えるのが大切です。
まとめ|監査法人対応は会計処理の根拠を説明する仕事
監査法人対応は、依頼資料を集めて提出するだけの仕事ではありません。
資料・仕訳・証憑を提出した後、監査法人からの質問に対して会計処理や数値の根拠を確認し、必要に応じて他部署から情報を集め、説明と追加資料の提出まで行います。決算と並行して大量の依頼へ対応する大変さはありますが、その過程で次の力が身につきます。
- 会計処理を根拠とセットで考える力
- 単体決算、連結決算、開示のつながりを見る力
- 証憑や説明資料を整理する力
- 数値や処理を相手へ説明する力
- 他部署や監査法人と調整する力
若手のうちは、資料準備や上司を経由した回答から始めても問題ありません。提出した資料の意味と質問の意図まで理解し、徐々に自分で説明できる範囲を広げることが、監査法人対応を成長と転職での評価につなげるポイントです。