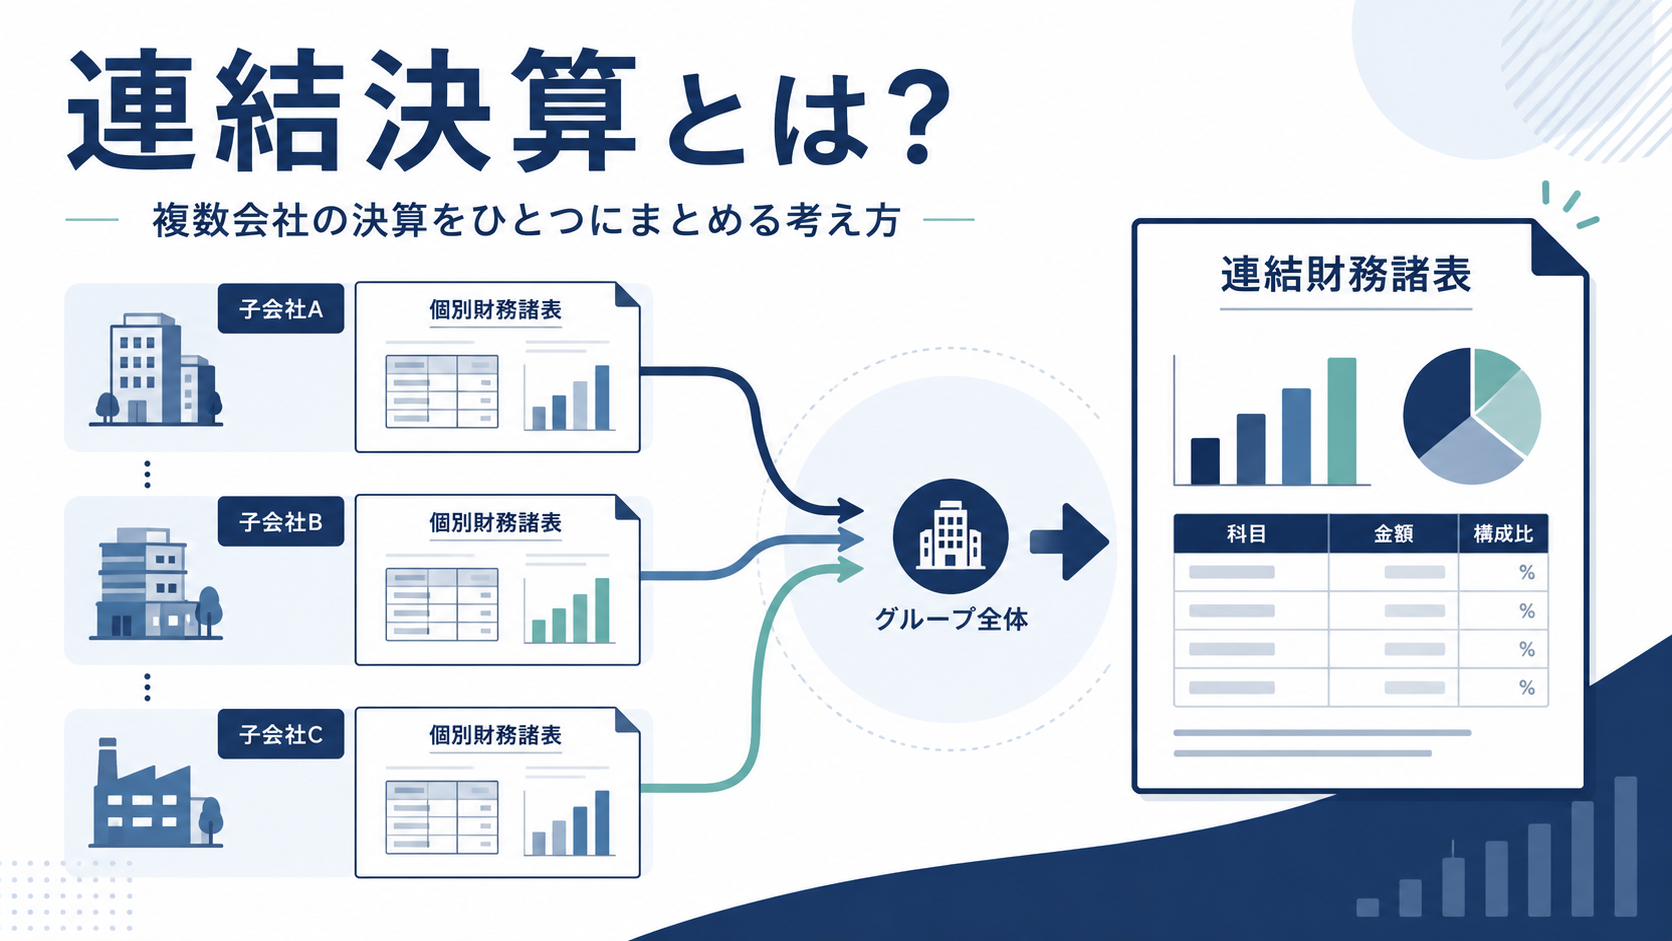
連結決算とは、親会社と子会社を一つの企業グループとして捉え、グループ全体の財務諸表を作る決算です。
経理の求人や社内の業務説明で「連結決算」という言葉を見ても、具体的に何をするのかイメージしにくいかもしれません。各社の数字を足すだけと思われることもありますが、実際にはグループ内の取引を取り除き、数値の不整合を調べ、監査や開示までつなげる必要があります。
連結決算担当者の仕事は、大きく次の5つに整理できます。
- 集める: グループ各社の決算データをそろえる
- 確かめる: 数値やグループ内取引に不整合がないか確認する
- 消す: グループ内で重複している取引や残高を相殺する
- 作る: 連結試算表や連結財務諸表、連結キャッシュ・フロー計算書を作る
- 説明する: 数値や表示方法について、社内や監査法人などの関係者へ説明する
この記事では、連結決算の基本と経理担当者の仕事内容を、上場企業での連結決算・開示・監査法人対応の経験も踏まえて解説します。勤務先や取引先を特定できる情報は扱いません。
連結決算とは?企業グループ全体の決算を作ること
企業会計基準委員会(ASBJ)の「連結財務諸表に関する会計基準」では、連結財務諸表は企業集団を一つの組織体とみなし、その財政状態、経営成績、キャッシュ・フローを総合的に報告するためのものとされています。
つまり、親会社と子会社を別々に見るのではなく、グループ全体を一つの会社のように見せるのが連結決算です。
単体決算との違い
単体決算と連結決算の違いは、対象とする範囲にあります。
| 項目 | 単体決算 | 連結決算 |
|---|---|---|
| 対象 | 1社 | 親会社と連結対象となる子会社等 |
| 基礎となる数字 | その会社の取引・残高 | グループ各社の単体決算 |
| グループ内取引 | 通常の取引として計上 | グループ全体では重複するため消去 |
| 主な成果物 | 単体財務諸表 | 連結財務諸表 |
たとえば、親会社が子会社へ商品を販売すると、親会社には売上、子会社には仕入が計上されます。それぞれの会社にとっては正しい処理ですが、グループ全体で見ると内部で商品を動かしただけです。そのまま合算すると、グループ外との取引ではない売上・仕入が連結財務諸表に残るため、連結上は相殺します。
このように、連結決算は各社の数字を単純に足すだけではありません。グループ内の重複を取り除き、外部との取引を中心としたグループ全体の姿へ整える作業です。
連結決算で作る主な財務諸表
連結決算では、主に次の財務諸表を作成します。
- 連結貸借対照表:グループ全体の資産、負債、純資産を示す
- 連結損益計算書および連結包括利益計算書(または連結損益及び包括利益計算書):グループ全体の経営成績等を示す
- 連結株主資本等変動計算書:純資産の変動を示す
- 連結キャッシュ・フロー計算書:グループ全体の資金の流れを示す
実務では、これらの財務諸表を作る前段階として、各社の数字と連結修正を集約した連結試算表を作成することがあります。
連結決算担当者の仕事内容|親会社と子会社で役割が異なる
連結決算の仕事内容は、親会社側と子会社側で異なります。また、同じ親会社側でも、会社の規模、グループ構成、使用するシステム、業務分担によって進め方は変わります。
親会社側の主な仕事
親会社側は、グループ各社の数字を集約し、連結財務諸表へまとめる役割を担います。代表的な仕事は次のとおりです。
- 連結対象や会計方針、決算スケジュールを確認する
- グループ各社の試算表や補足情報をそろえる
- 各社データの内容や増減を確認する
- 内部取引・債権債務等の差異を調べる
- 連結修正仕訳を作成・入力する
- 連結試算表、連結財務諸表、連結キャッシュ・フロー計算書等を作成する
- 監査法人への資料提出や説明、開示担当との連携を行う
一般的には、親会社が子会社から連結決算に必要な情報を集めるための所定の報告様式である「連結パッケージ」を用い、子会社が必要な情報を入力して親会社が回収する運用があります。一方で、グループ各社が同じ会計システムを利用している場合など、親会社側が各社データを直接取得する運用もあります。
私が経験した環境では、親会社側で各子会社の試算表を会計システムから出力し、Excelで各社データをまとめていました。そのExcel上で連結仕訳を入力し、内部取引や債権債務、投資と資本などを相殺して連結試算表を作成します。したがって、子会社から連結パッケージが届くのを待つ形ではありませんでした。
これは一つの運用例であり、連結決算がすべて同じ方法で行われるわけではありません。ただし、「グループ各社の決算データをそろえ、連結処理ができる状態にする」という目的は共通しています。
子会社側の主な仕事
子会社側では、まず自社の単体決算を正確に締めることが前提となります。そのうえで、親会社が定めた方法に従って、試算表やグループ内取引、債権債務、キャッシュ・フローに関する情報等を提供します。
親会社から数値の差異や増減について質問を受けた場合は、元帳や仕訳を確認し、必要に応じて修正や説明を行います。どの資料をどのように提出するかは企業によって異なるため、連結パッケージを使う会社もあれば、共通システム上のデータを親会社が参照する会社もあります。
子会社側の役割や業務フローは企業によって異なるため、ここでは一般的な役割に絞っています。
連結決算の実務の流れ
連結決算の具体的な手順は企業によって異なりますが、実務全体は「集める・確かめる・消す・作る・説明する」という流れで捉えると分かりやすくなります。
1. グループ各社の決算データを集める
最初に、親会社と子会社の単体決算を基礎として、連結に必要なデータをそろえます。各社から連結パッケージを回収する方法もあれば、親会社が会計システムから各社の試算表を取得する方法もあります。
試算表だけでは足りず、グループ内取引の相手先別残高や、連結キャッシュ・フロー計算書などに必要な補足情報を集めることもあります。
この運用では、会計システムから出力した各子会社の試算表をExcelへ集約するところが、親会社側の作業の起点でした。
2. 数値とグループ内取引を確かめる
各社データをそろえたら、貸借が一致しているか、前期や予算から大きく変動した科目がないか、グループ内取引の金額が会社間で一致しているかなどを確認します。
実務では、内部取引や債権債務の差額がゼロにならないことがあります。たとえば片方の会社で仕訳が未入力の場合、相殺の段階で差異として表面化するため、元帳や仕訳を確認して原因を特定します。
3. グループ内の取引や残高を消す
各社の数字を合算した後、グループ内部の取引・債権債務を消去し、親会社の投資と子会社の資本を相殺するなどの連結修正を行います。
この運用では、Excel上で連結仕訳を入力し、修正後の金額を連結試算表へ反映していました。連結仕訳は各社の帳簿を書き換えるのではなく、グループ全体の財務諸表を作るための調整として管理します。
4. 連結試算表と連結財務諸表を作る
各社の数字を合算し、必要な連結修正を反映すると、グループ全体の残高をまとめた連結試算表ができます。この連結試算表を基礎として、連結財務諸表や連結キャッシュ・フロー計算書等を作成します。
この連結試算表をもとに、連結キャッシュ・フロー計算書を作成していました。
5. 開示用財務諸表へ組み替え、内容を説明する
上場企業の連結決算は、連結試算表を作って終わりではありません。連結試算表の科目を開示用の財務諸表へ組み替え、表示方法や数値の妥当性を確認します。
私が経験した業務では、開示上、個別に表示する科目などについて監査法人と協議することもありました。連結担当者には、数値を作るだけでなく、科目の内容や表示判断を説明できることも求められます。
連結決算で行う主な会計処理
連結決算にはさまざまな会計論点がありますが、この記事では仕事内容を理解するために必要な代表例へ絞ります。
債権債務・内部取引の相殺消去
グループ会社間の売掛金と買掛金、貸付金と借入金などは、連結決算で相殺します。売上と仕入などの内部取引も同様です。
親会社から見た売上と子会社から見た仕入は、各社の単体決算では必要な記録です。しかし、グループ全体から見ると外部との取引ではありません。そこで連結決算では、グループ内部の取引として両方を消去します。
相殺する金額が一致しない場合は、単に差額を調整せず、どこで差異が生じたのかを確認します。
また、グループ内で売買した資産がグループ外へまだ販売されていない場合、その資産に含まれる未実現利益も連結上の消去対象になります。
投資と資本の相殺消去・のれん
親会社の貸借対照表には、子会社への投資として子会社株式が計上されています。一方、子会社の貸借対照表には資本金や利益剰余金等の資本があります。
連結決算では、親会社の投資と、それに対応する子会社の資本を相殺します。親会社が子会社株式を取得した対価と、取得時点の子会社の識別可能な純資産のうち親会社持分との差額が、のれんとなります。
実務では取得時点の情報や、その後の資本変動も踏まえて処理しますが、ここでは「親会社の投資と子会社の資本をグループ内部の関係として整理する」と理解できれば十分です。私自身も、投資と資本の相殺消去とのれんに関する連結処理を担当しています。
連結キャッシュ・フロー計算書の作成
連結キャッシュ・フロー計算書は、企業グループ全体の現金・現金同等物の増減を、営業活動、投資活動、財務活動に分けて示すものです。
連結貸借対照表や連結損益計算書の数字と整合させながら、グループ内の資金移動などを適切に除く必要があります。前述の運用では連結試算表をもとに作成していましたが、具体的な作成方式は企業によって異なるため、この記事では処理の詳細までは扱いません。
連結決算が難しいと感じやすい理由
連結決算の難しさは、連結仕訳の知識だけでは説明できません。複数の会社が作った数字を、最終的に一つの財務諸表として整合させる必要があるからです。
各社の一つの誤りも連結数値へ影響する
連結決算は各社の単体決算を基礎にしています。そのため、どこか一社で仕訳の未入力や集計誤りがあると、その影響が連結段階の差異として現れることがあります。
実務で私が感じるのは、各社で生じた不整合の影響が、最終的には連結段階へ集まることです。これは特定の会社や担当者だけの責任という意味ではありません。複数社の処理を一つの基準で整え、グループ全体の数字として確定させること自体が連結担当者の役割です。
作業が複数社の決算状況に左右される
親会社側の準備が整っていても、基礎となる各社の単体決算が確定しなければ、連結数値も確定できません。修正が発生すれば、連結仕訳、連結試算表、連結キャッシュ・フロー計算書、開示資料等への影響を確認する必要があります。
自分の担当表だけを完成させれば終わる仕事ではなく、前後の工程と関係者を意識して進める必要があります。
開示・監査まで数値と表示を説明する必要がある
連結試算表の数字が合っていても、開示用財務諸表でどの科目へ表示するか、重要な増減をどう説明するかといった確認が残ります。
特に上場企業では、連結決算、監査、開示が別々に完結するものではありません。会計処理の根拠、金額の内訳、表示方法を関係者に説明できる状態で管理する必要があります。
連結決算の経験で身につくスキル
連結決算の経験を通じて、私が特に身についたと感じるのは「原因を遡って調べる力」と「財務諸表全体を見る力」の2つです。
原因を遡って調べる力
債権債務や内部取引を相殺したときに差異が出た場合、差額を確認するだけでは連結数値を正しく確定できません。どの会社、科目、取引にずれがあるのかを絞り込み、元帳や仕訳へ遡って調べます。
私が経験したケースでは、片方の会社で仕訳が入力されていないことが差異の原因でした。相殺時に数字が合わないという結果から出発し、両社の記録を照合して発生源を見つける。この作業を重ねることで、目の前の差額だけを見るのではなく、どこで差異が生じたのかを順番に遡って調べる力が身についたと感じています。
財務諸表全体のつながりを見る力
私が経験した連結業務は、各子会社の試算表を会計システムから出力してそろえ、連結仕訳を入力するところから、連結試算表、連結キャッシュ・フロー計算書、開示用財務諸表を作るところまでつながっています。
この流れを経験すると、一つの仕訳や勘定科目だけでなく、その修正が連結試算表のどこへ反映され、BS・PL・CFや開示上の表示へどうつながるかを意識するようになります。
単体の数字、連結処理、財務諸表、開示を別々の作業として見るのではなく、一連の流れとして確認することが、私にとって財務諸表全体を見る力につながりました。
まとめ|連結決算はグループ全体の数字を作り、説明する仕事
連結決算は、親会社と子会社の数字を単純に合算する作業ではありません。
- グループ各社の決算データを集める
- 数値や内部取引を確かめる
- グループ内の重複を消す
- 連結試算表や連結財務諸表を作る
- 数値や表示方法を関係者へ説明する
この一連の流れを通じて、企業グループ全体の財政状態や経営成績を示します。
連結決算の実務範囲は会社や配属によって異なります。自分の経験を整理する場合は、各社データの収集、差異確認、連結仕訳、連結財務諸表・連結CF、監査・開示のうち、どこまで担当したかを分けて考えると明確になります。
連結経験が転職市場でどのように評価されるかは、仕事内容とは分けて別の記事で詳しく扱います。