開示業務とは、決算で作った数字を、投資家など社外の利用者が読める開示書類へ落とし込む仕事です。
「決算短信や有価証券報告書に数字を転記する仕事」と思われるかもしれません。しかし実際には、開示用財務諸表と注記を作り、書類内の数字や説明に矛盾がないかを確認し、監査法人との確認や電子提出まで進めます。複数の工程を期限から逆算して動かすスケジュール管理も欠かせません。
私は、決算短信、半期報告書、有価証券報告書の経理関連部分について、開示用財務諸表と注記の作成から提出までを担当しています。この記事では、その経験を踏まえながら、開示業務の仕事内容と、連結決算から提出までの流れを解説します。
開示業務とは?決算情報を外部へ伝える仕事
開示業務を一言で表すと、社内で確定した決算情報を、決められた形式に沿って外部へ伝える仕事です。
経理部内で使う試算表や決算資料は、そのままでは外部の人が読みやすい形になっているとは限りません。勘定科目を開示用の表示科目へ組み替え、必要な情報を注記で補い、前後の説明とのつながりも確認して、初めて一つの開示書類になります。
開示には、金融商品取引法に基づく法定開示と、証券取引所の規則に基づく適時開示があります。日本取引所グループ(JPX)の説明でも、有価証券報告書や半期報告書などの法定開示制度と、取引所の適時開示制度が併存すると整理されています。
制度上の位置づけは異なっても、経理担当者の実務には共通する部分があります。決算数値を開示書類の形にし、数字の根拠と書類全体の整合性を確かめ、外部へ正しく届けることです。つまり、開示業務は単なる転記ではなく、決算情報を外部向けの情報へ仕上げる工程だと考えると分かりやすいでしょう。
経理担当者が作成する主な開示書類
開示書類には多くの種類がありますが、ここでは私が経理関連部分を担当している3つに絞ります。会社や部署によって分担は異なるため、すべての開示担当者が書類全体を一人で作るわけではありません。
決算短信
決算短信は、上場会社が決算内容を投資者へ速やかに伝えるための書類です。売上高や利益、財政状態、業績予想など、投資判断に関わる決算情報がまとめられます。
JPXの決算短信作成要領の案内では、事業年度・中間期・四半期の決算内容が定まった場合、上場会社は直ちにその内容を開示することとされています。この速報性が、後述するスケジュール管理の難しさにもつながります。
経理担当者は、決算で確定した数値を決算短信の表示へ反映し、財務諸表、注記や関連する記載との整合性を確認します。
有価証券報告書
有価証券報告書は、金融商品取引法に基づく法定開示書類です。企業の事業や設備、財務情報、会社の状況など幅広い情報が含まれ、経理関連部分には連結財務諸表、財務諸表、注記などが含まれます。
経理担当者にとって重要なのは、財務諸表の表だけを完成させれば終わりではないことです。同じ数値が別の表や注記、説明にも登場するため、有価証券報告書という一つの書類を通して矛盾がないかを見る必要があります。
私は経理関連部分について、開示用財務諸表と注記を作成し、必要な確認と修正を経て提出まで担当しています。ただし、有価証券報告書の分担は会社によって異なるため、経理以外の記載まで経理担当者がすべて作るとは限りません。
半期報告書
半期報告書は、事業年度の途中における企業集団の経理の状況などを示す法定開示書類です。金融庁の制度改正資料にあるとおり、2024年4月に始まった制度見直しにより、上場会社等は従来の四半期報告書に代わって半期報告書を提出する枠組みになりました。制度改正の経緯よりも、実務では対象期間の中間財務諸表や注記を作り、書類として整える仕事が発生すると押さえておけば十分です。
半期報告書でも、決算数値を表示へ反映するだけではありません。必要な注記をそろえ、財務諸表と注記の数値が一致するか、書類の中で説明に矛盾がないかを確認します。
開示業務の具体的な仕事内容
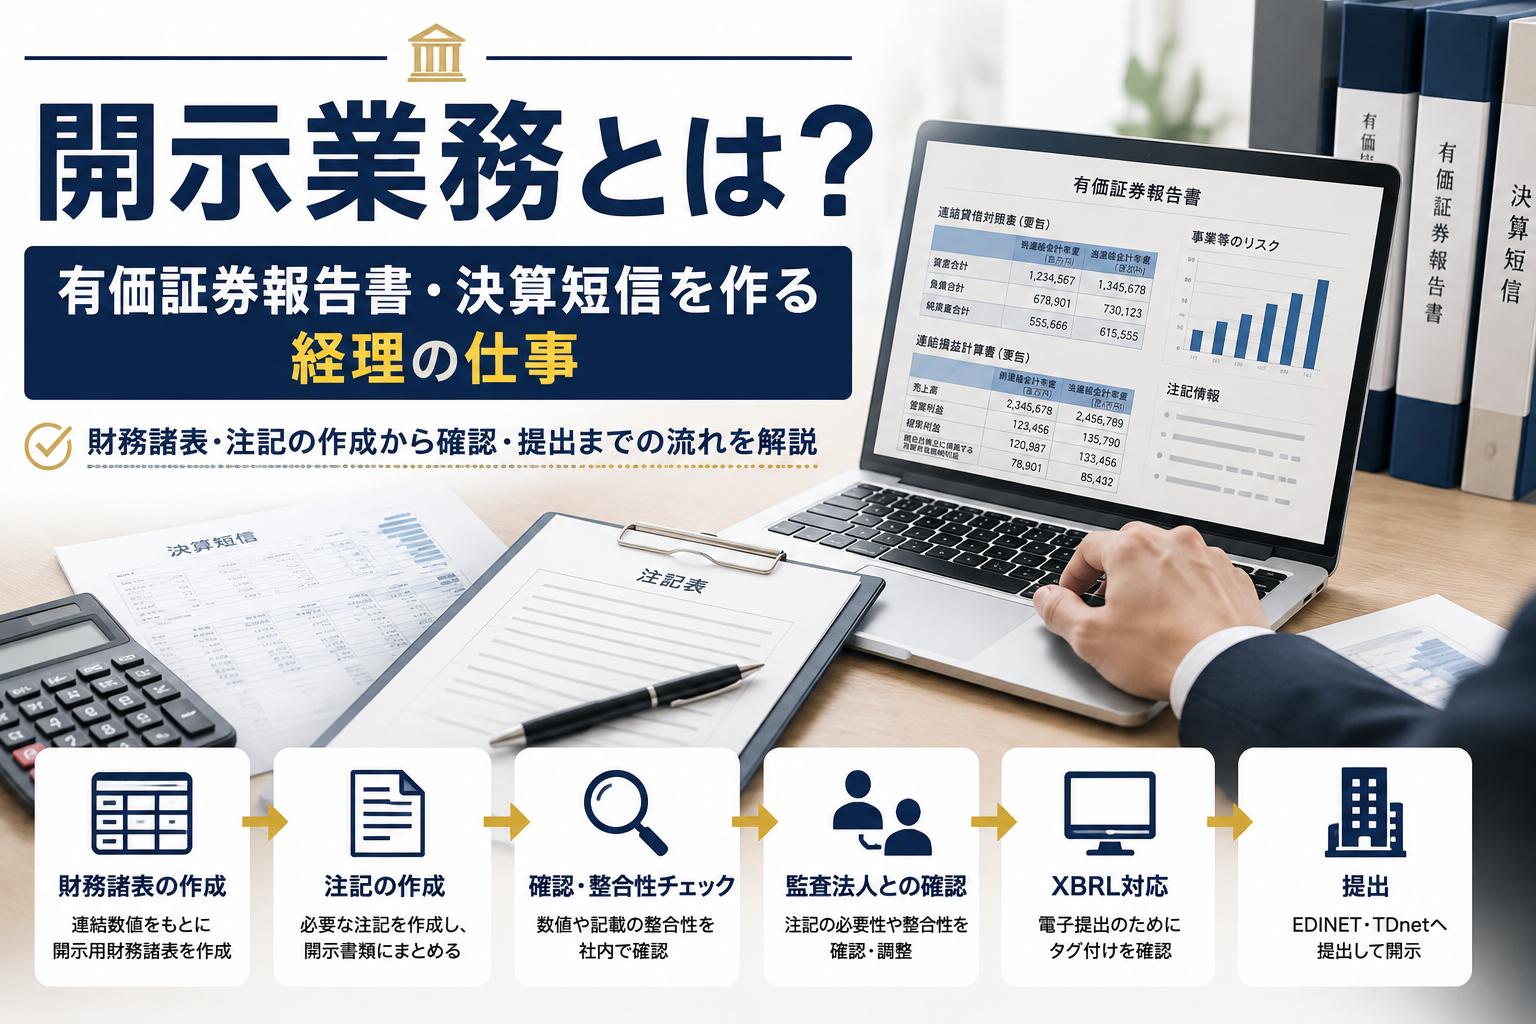
開示業務は、書類のひな型へ数字を入れて終わるものではありません。私が担当している範囲を軸に整理すると、主な仕事は次の6段階です。
1. 開示用財務諸表を作る
まず、決算で確定した数値をもとに、開示用の貸借対照表、損益計算書、キャッシュ・フロー計算書などを作ります。
社内の試算表と開示書類では、科目のまとめ方や表示が同じとは限りません。どの金額をどの表示科目へ反映するかを整理し、前期の表示や当期の取引内容も踏まえて形にします。ここで重要なのは、数字を写すことより、元の数値と開示上の表示の対応を説明できる状態にすることです。
2. 注記を作る
財務諸表の数字だけでは、採用した会計方針、科目の内訳、当期に起きた重要な変化などを十分に伝えられません。それを補うのが注記です。
経理担当者は、対象となる注記を洗い出し、必要な情報を集め、開示書類の記載へ反映します。前期の文章をそのまま更新するだけでは、当期に新しく必要になった注記や、不要になった記載を見落とす可能性があります。そのため、当期の取引や会計処理と照らして、必要な注記が漏れていないかを確認します。
3. 書類内の数値・記載を確認する
財務諸表と注記を作ったら、書類内で数字と説明がつながっているかを確認します。例えば、次のような点です。
- 財務諸表と注記に記載した数値が一致しているか
- 同じ数値が登場する別の表や説明と矛盾していないか
- 増減の説明と実際の数値の動きが合っているか
- 必要な注記が漏れていないか
- 修正した数字が関連箇所にも反映されているか
一つの修正が複数箇所へ影響することもあります。表の数字だけを直し、注記や本文側の記載が修正前のまま残れば、書類全体として不整合になります。開示業務では、一つの数字が書類のどこにつながっているかを追う視点が必要です。
4. 監査法人と確認する
私が経験している監査法人とのやり取りでは、必要な注記と、開示書類内の整合性を確認します。
財務諸表と注記の数値が一致しているか、書類の中で説明と数値に矛盾がないか、必要な注記がそろっているかなどを確認し、必要に応じて修正します。ここでの目的は、監査手続そのものを経理担当者が行うことではなく、作成した開示書類について確認事項に対応し、記載を整えることです。
具体的な確認方法や分担は会社・監査法人・対象書類によって異なるため、開示担当者の業務を一律には決められません。それでも、数字の根拠と書類内のつながりを示せる状態にしておくことは共通して重要です。
5. XBRLを確認する
有価証券報告書などを電子提出する際には、画面に見える文章や表だけでなく、XBRLのタグも関係します。財務情報等に対応する電子的なタグを設定し、意図した項目、期間、金額などと結び付いているかを確認します。
経理担当者がXBRLの技術仕様をすべて理解してプログラムを書く、という意味ではありません。実務上は、提出データと開示書類の見た目・内容が合っているか、数値に対応するタグが適切かを確かめる作業として現れます。
6. 提出する
開示書類は、社内で完成版を保存しただけでは外部へ開示したことになりません。必要な確認と修正を終え、所定の方法で提出するところまでが一連の仕事です。
金融庁のEDINETの説明によると、EDINETは、有価証券報告書等の提出から公衆縦覧までの手続きを電子化するシステムです。私も有価証券報告書・半期報告書の経理関連部分について、開示用財務諸表と注記の作成だけでなく提出まで担当しています。
提出前には、最終版の内容、提出対象、添付・提出データなどを確認します。会社固有の承認手順は異なりますが、開示担当者には「作った書類を提出可能な状態へ仕上げ、正しい対象を提出する」という最後の工程があります。
連結決算から開示までの実務の流れ
開示業務を理解するには、連結決算とのつながりを見ることが重要です。連結決算の仕事内容と実務の流れは別の記事で詳しく解説しているため、ここでは開示への接続に絞ります。
経理関連の数値開示は、おおむね次の順に進みます。
- 連結決算を行う
- 連結財務諸表・連結数値を確定する
- 開示用財務諸表へ反映し、注記を作る
- 書類内の整合性を確認し、修正する
- 開示書類を提出する
私の実務感では、「連結の数字が、すべての開示上の記載のベースになる」と捉えています。連結売上高や利益、資産・負債などの数値が確定しなければ、開示用財務諸表や数値を含む注記を完成させられないからです。
ただし、これは開示書類の全記載が、連結数値だけから機械的に作られるという意味ではありません。事業の説明や会社に関する情報など、別の情報をもとに作る記載もあります。より正確には、連結財務諸表・連結数値が、経理関連の数値開示の基礎になるということです。
また、連結数値の修正は開示工程にも波及します。連結財務諸表を直せば、開示用財務諸表だけでなく、関連する注記や数値を使った説明も確認し直さなければなりません。連結決算と開示業務は別工程でありながら、数字を通じて連続しています。
開示業務で大変なのはスケジュール管理
私が開示業務で一番大変だと感じるのは、スケジュール管理です。
開示業務には提出期限がありますが、難しさは単に締切日を覚えることではありません。提出までに、連結決算、財務諸表作成、注記作成、監査法人との確認、修正、最終確認という複数の工程が連続します。前の工程が終わらなければ確定できない記載もある一方で、すべての作業を完全な直列にすると提出に間に合いません。
そのため、確定した数字から先に反映する作業、数字の確定前でも準備できる注記、監査法人へ確認を依頼する時期などを整理し、並行して進めます。修正が入る可能性も見込み、確認と再確認の時間を残しておく必要があります。
特に注意したいのは、連結数値の修正が後工程へ連鎖することです。財務諸表を直し、注記を直し、書類内の関連箇所を探し、必要ならXBRLも確認し直します。修正作業そのものだけでなく、影響範囲の確認にも時間がかかります。
開示担当者に必要なのは、自分の作業だけの予定表ではありません。どの数字がいつ確定するか、どの確認が終われば次へ進めるか、修正後に誰が何を見るかを押さえ、提出から逆算して工程全体を動かすことです。これが、開示業務におけるスケジュール管理の実務的な難しさです。
開示業務で身につく「書類全体を見る力」
開示業務を通じて私が特に身についたと感じるのは、「有価証券報告書全体を通して見る力」です。
担当し始めた頃は、財務諸表なら財務諸表、注記なら注記と、作業を個別に捉えやすいものです。しかし実際の有価証券報告書では、一つの数値が財務諸表、注記、経営成績等の説明など複数の箇所と関係します。個々の表が正しくても、書類の別の場所と食い違えば完成とはいえません。
例えば、ある数値を修正したときに、次のように考えるようになります。
- この数値を使っている注記はほかにないか
- 前期比較や増減説明も変わらないか
- 連結と個別、本文と表で整合しているか
- 表示上の単位や端数処理による差はないか
- XBRL上の情報にも修正が反映されているか
これは漠然とした「視野の広さ」ではありません。一つの開示書類の中で、数値・注記・関連記載のつながりをたどり、修正の影響範囲を確認する具体的な力です。
有価証券報告書はページ数も記載項目も多いため、最初からすべてを同じ深さで理解するのは難しいでしょう。それでも、自分の担当箇所だけを点で見るのではなく、前後の記載や同じ数字が出る場所を確認するうちに、書類全体を一つの成果物として見る感覚が身についていきます。
実際に担当して初めて知ったXBRLのタグ付け
私が開示業務を実際に担当するまで具体的に意識していなかった作業が、XBRLのタグ付けです。
完成した有価証券報告書は、人が画面で読むだけの文書ではありません。財務情報等に電子的なタグを付けることで、システムが項目を識別し、利用者が情報を効率的に取得・比較できるようにします。
金融庁の2026年版EDINETタクソノミの説明では、XBRLを、財務報告等の開示書類に電子的なタグを付し、効率的な情報取得を可能にする国際的に標準化されたコンピュータ言語としています。また、電子的タグの集合である「タクソノミ」を基に、タグ付けされた開示書類ファイルを作成すると説明しています。
初心者が最初に押さえるなら、「電子提出の裏側では、財務情報等と対応するタグを設定・確認する作業がある」という理解で十分です。実務では、表示されている科目とタグの対応、対象期間、金額の単位などが意図した内容になっているかを確認します。
開示業務を外から見ると、財務諸表や文章を作る仕事が中心に見えます。XBRLのタグ付けは、その説明だけでは見えにくいものの、提出データを正しく仕上げるために必要な実務です。技術仕様を暗記することよりも、画面に見える書類と電子的に持たれる情報の両方が一致しているかを確かめる視点が大切です。
まとめ|開示業務は決算数字を外部向けの情報へ仕上げる仕事
開示業務は、決算で作った数字を、投資家など外部の利用者が読める開示書類へ仕上げる仕事です。
- 決算数値から開示用財務諸表を作る
- 数字だけでは伝わらない情報を注記で補う
- 財務諸表、注記、説明の整合性を確かめる
- 監査法人と必要な注記や書類内の整合性を確認する
- XBRLを確認し、書類を電子提出する
- 連続する工程を提出から逆算して管理する
このように、開示業務は書類への転記だけでは完結しません。連結数値を経理関連の数値開示の基礎として、財務諸表・注記・関連記載を一つの書類へまとめ、外部へ正しく届けるところまでを担います。
仕事内容を理解した次に気になるのは、この開示業務の経験が転職市場でどのように評価されるかでしょう。その点は、開示業務そのものの説明とは分けて、別の記事で扱います。