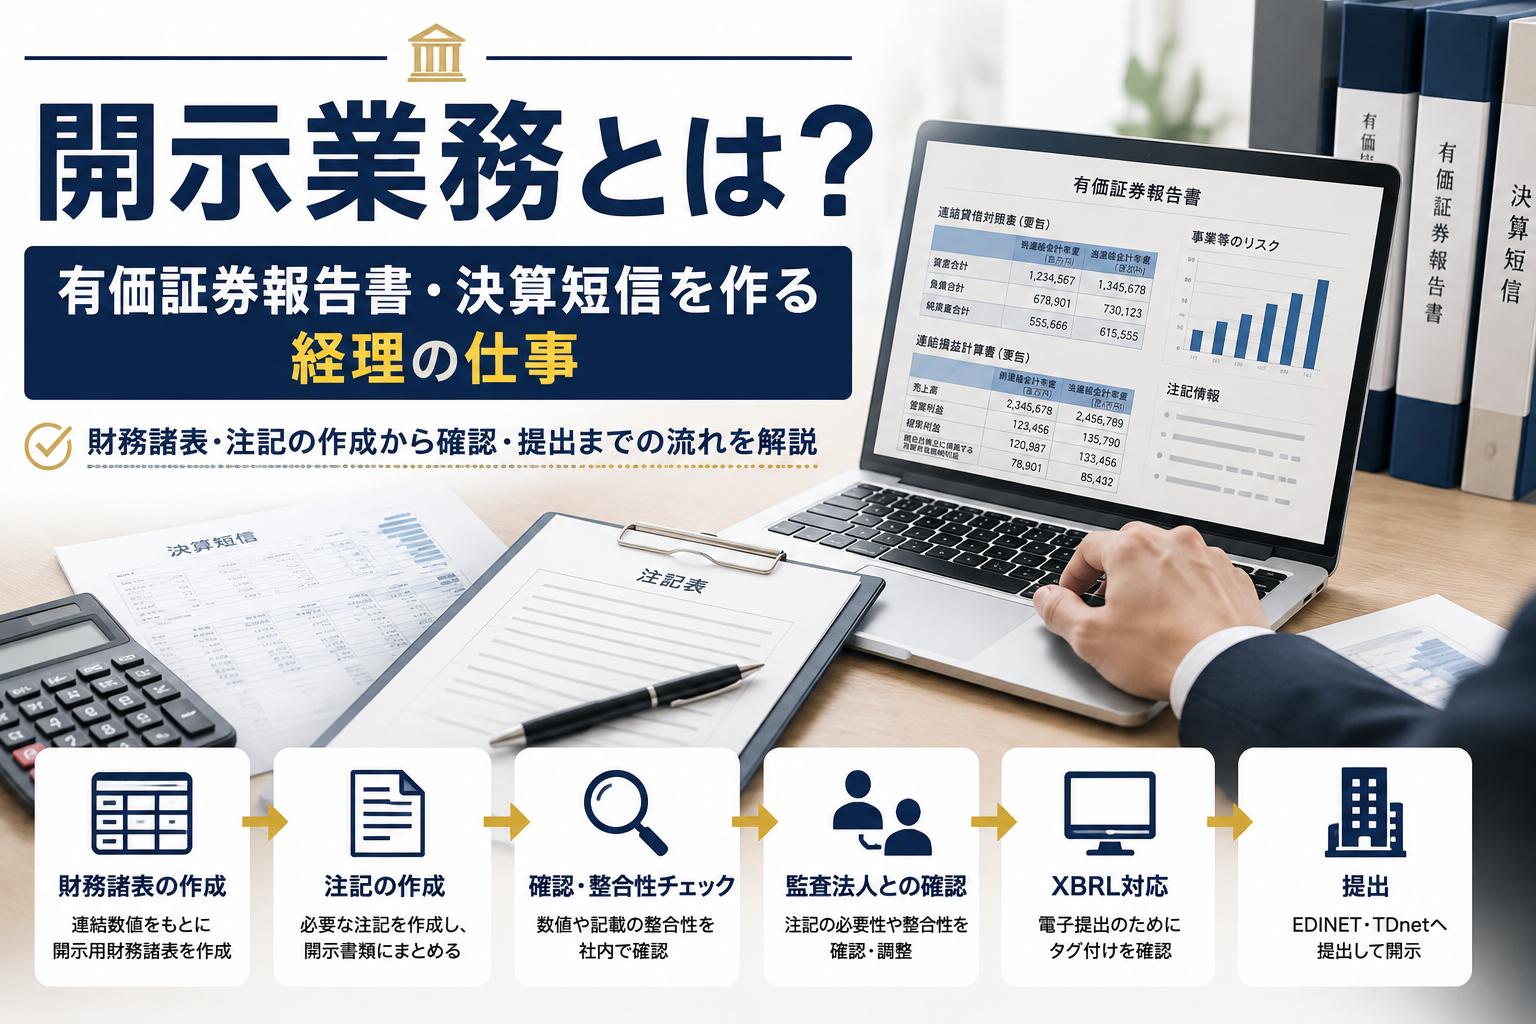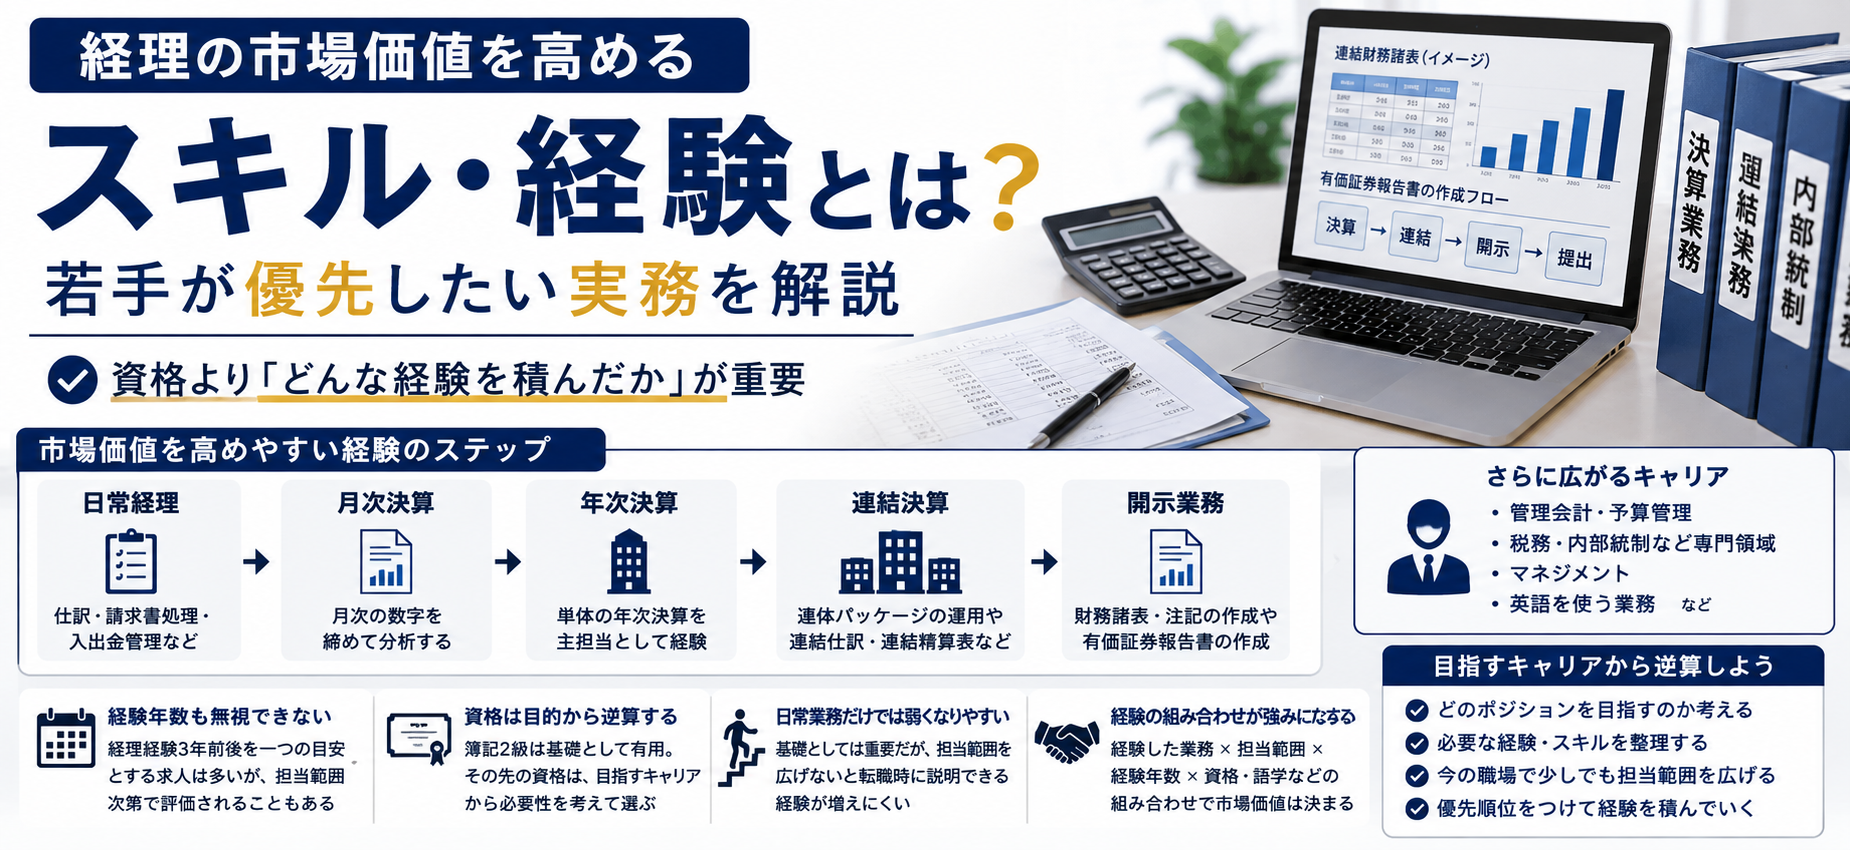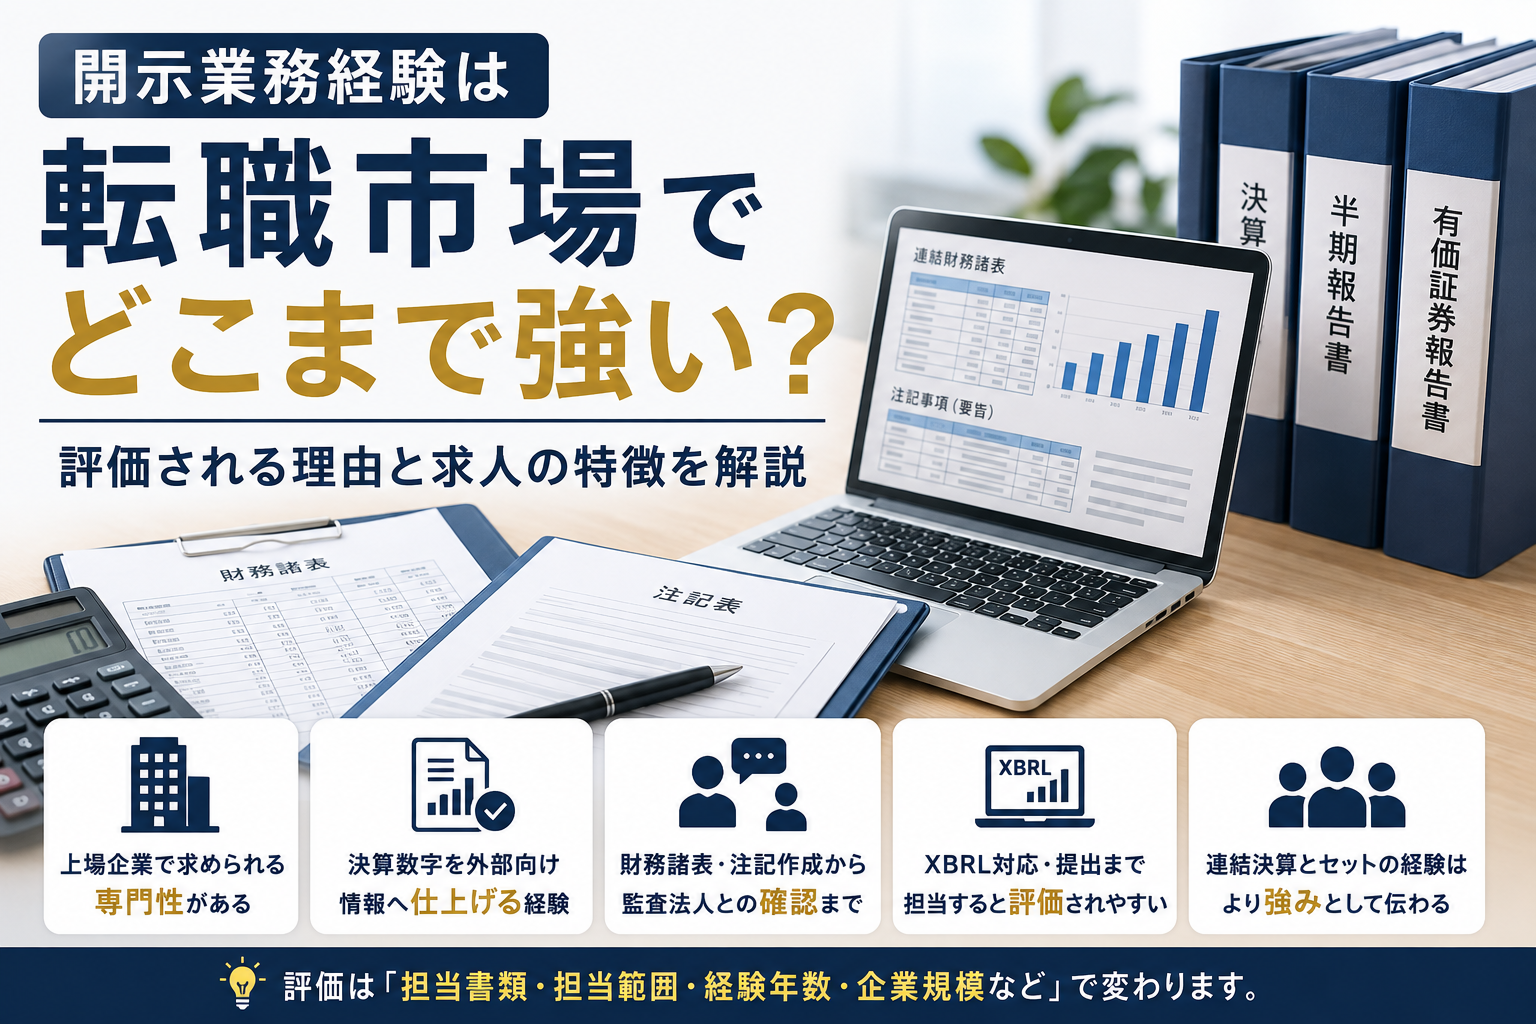
有価証券報告書や決算短信の作成に関わっていると、「開示業務経験は転職でどこまで評価されるのか」「一部を補助しただけでも強みになるのか」が気になる方もいるでしょう。
結論から言えば、開示業務経験は、上場企業の経理を中心に評価されやすい経験の一つです。特に連結決算から開示まで一連で担当していると、決算数字を作るだけでなく、外部向けの財務情報へ仕上げる工程まで経験していることを示しやすくなります。
ただし、「開示経験あり」という一言だけで評価が決まるわけではありません。どの書類を、どの工程まで、どのような立場で担当したかに加え、経験年数や企業規模、応募先が求める役割によっても評価は変わります。
私自身の転職活動では、連結決算など上場企業特有の経理経験は、比較的質の高い経験として見られている実感がありました。一方で、開示経験だけを明確に高く評価されたと確認できているわけではありません。この記事では、私の経験と現在の求人情報を分けながら、開示経験が評価される理由と伝え方を解説します。
開示業務経験は転職で評価される?
開示業務経験は、上場企業の経理、連結・開示担当、経理リーダー候補などへの転職で評価材料になりやすい経験です。
現在掲載されている求人を見ても、グリーエックスの連結決算・開示担当は、上場企業での開示実務経験を必須とし、有価証券報告書・決算短信の作成経験や監査法人対応を歓迎要件に挙げています。求人は随時入れ替わりますが、開示経験を明示的に求める募集が現在もあることは確認できます。
もちろん、すべての経理求人で開示経験が必要なわけではありません。単体決算、税務、原価計算、管理会計などを中心に任せる求人では、それぞれの経験が優先されます。開示経験は万能な資格ではなく、応募先の業務と合うときに強みとして機能します。
なお、有価証券報告書・決算短信の違いや実際の作成工程は「開示業務の仕事内容と実務の流れ」で解説しています。本記事では実務の詳細を繰り返さず、転職市場での評価に絞ります。
開示業務経験が評価されやすい理由
上場企業で必要になる専門性がある
有価証券報告書や決算短信等の作成は、主に上場企業や上場準備企業で発生する仕事です。そのため、日常経理や単体決算に比べると、実務を経験できる会社・部署が限られます。
ここでいう専門性は、制度や様式の知識だけではありません。必要な情報を集め、複数の確認を経ながら、期限内に外部公表用の成果物を完成させる力も含まれます。
決算数字を外部向け情報へ仕上げる経験がある
決算で数字を確定しただけでは、開示書類は完成しません。財務諸表を開示用の表示へ整え、必要な注記を作り、書類内の数値や説明がつながっているかを確認します。
この工程を経験していると、「仕訳や決算処理ができる」だけでなく、「作った数字が外部へどう伝わるかまで見ている」と説明できます。数値の修正が注記や関連箇所へ与える影響を追うため、書類全体を見る力も求められます。
財務諸表・注記・監査法人対応を横断する
開示業務は、担当範囲によって、財務諸表と注記の作成、経理部内の確認、他部署からの情報収集、監査法人との確認などを横断します。数字を作る力に加えて、根拠を整理し、確認事項に対応し、期限までに関係者と調整する力を示しやすい仕事です。
私は、決算短信、半期報告書、有価証券報告書の経理関連部分について、開示用財務諸表と注記の作成、書類内の整合性確認、監査法人との確認、XBRL対応、提出までを担当しています。これらはすべての開示担当者に共通する範囲ではありませんが、「開示を経験した」という短い表現の中にも複数の工程があることが分かります。
連結決算との親和性が高い
連結財務諸表を開示する企業では、連結決算で確定した数字が、経理関連の開示の土台になります。そのため求人でも、連結決算と開示資料作成を同じ担当業務として募集する例があります。
連結と開示の両方を経験していれば、数字を集計・調整する工程から、財務諸表や注記として外部へ示す工程までをつなげて説明できます。両者を別々のスキル名として並べるより、仕事の流れとして示したほうが担当範囲は伝わりやすくなります。
開示経験が評価されやすい求人
上場企業の連結・開示担当
最も直接的に経験を活かしやすいのは、上場企業や企業グループの連結・開示担当です。業務内容には、四半期・年度の連結決算、開示資料作成、注記情報の取りまとめ、開示スケジュール管理、監査法人対応などが含まれることがあります。
会社によって分業の範囲は異なります。求人票では職種名だけでなく、具体的な成果物と担当工程を確認することが重要です。
経理リーダー・マネージャー候補
リーダー以上の求人では、自分で開示資料を作れることに加え、進捗管理、成果物のレビュー、監査法人対応の主導、メンバー育成などを求められることがあります。
イングリウッドの経理マネージャー候補では、連結決算・開示、外部向け資料の作成と進捗管理、監査法人対応の主導を業務に含み、高度な会計知識を要件としています。また、GMO TECHホールディングスの経理部長求人では、連結決算、開示、監査法人対応に加え、業務改善とマネジメント経験を求めています。
このように上位ポジションでは、「開示資料を作ったことがあるか」から、「開示業務全体を管理し、他者の成果物を確認できるか」へ評価軸が広がります。
IPO準備企業
IPO準備企業でも開示経験が活かせる場合があります。ただし、すでに整った開示スケジュールに沿って作成するだけでなく、業務フローや確認体制を整える役割が含まれることがあります。
たとえば、GIPのIPO準備中の経理責任者候補は、決算短信・有価証券報告書等の作成に加え、開示体制とフローの整備、監査法人等との連携、連結決算の仕組みづくりを業務に挙げています。完成した手順を使った経験と、仕組みを作った経験は分けて考える必要があります。
財務報告アドバイザリー等の専門ポジション
開示・連結・監査対応の経験は、財務報告アドバイザリーなどの専門ポジションと接点があります。ただし、事業会社の開示担当よりも幅広い要件が加わることがあります。
PwC Japan有限責任監査法人の財務報告アドバイザリーは、大手事業会社等での連結決算・子会社管理・開示作成・監査対応などについて3年程度以上の経験を求め、会計資格、英語、決算効率化、会計システム導入等を歓迎要件としています。一つの求人例ですが、専門ポジションでは経験年数と周辺専門性を組み合わせて見ることが分かります。
同じ開示業務経験でも評価は変わる
開示業務は会社ごとに分担が違うため、「経験あり・なし」だけでは実務レベルを比べられません。
どの書類を、どの工程まで担当したか
まず、有価証券報告書、決算短信、半期報告書など、担当した書類を分けます。そのうえで、財務諸表の作成だけか、注記作成、書類内の整合性確認、XBRL、提出まで関わったかを整理します。
「有価証券報告書を担当」という表現でも、元資料の準備を補助した場合と、財務諸表・注記の作成から提出まで担当した場合では範囲が異なります。書類名だけでなく、工程を示すことが重要です。
主担当か補助か
開示チームの一員でも、任される役割はさまざまです。前期資料からの更新、元データの集計、特定注記の作成、書類全体の進捗管理では、必要な判断と責任の範囲が違います。
補助経験を過小評価する必要はありません。補助を主担当のように見せず、「誰の確認を受けながら何を作ったか」「自分で判断した範囲はどこか」を正確にします。前後工程も理解していれば、次に担当を広げる土台として説明できます。
監査法人対応と連結決算とのつながり
監査法人対応も、「同席した」「資料を準備した」「質問の意図を確認して回答案を作った」「会計処理や表示を協議した」など、関わり方によって内容が変わります。単に対応経験ありとせず、開示書類のどの論点で、どの役割を担ったかを整理します。
また、連結決算で作られた数字を受け取っただけか、自分が連結決算にも関わり、その数字を開示へつないだかでも説明できる範囲が違います。後者であれば、数値の作成過程を理解したうえで、財務諸表や注記へ反映した経験を示せます。
経験年数と企業規模・複雑性
経験年数は求人側が実務レベルを判断する入口になります。ただし同じ1年でも、一部の定型作業だけを経験した場合と、複数回の四半期・年度決算を通じて担当範囲を広げた場合では中身が異なります。年数とともに、何回の決算を経験し、どのような変更や確認事項へ対応したかを振り返る必要があります。
企業規模、連結対象会社の構成、採用する会計基準、取引や会計論点の複雑性によっても開示業務の難しさは変わります。大企業での経験が常に上という意味ではありません。大企業で一部領域を深く担当する場合もあれば、小規模な組織で連結から提出まで広く担当する場合もあります。規模と担当範囲をセットで伝えることが大切です。
開示経験は連結決算とセットで伝えると強みを説明しやすい
私は職務経歴書で、「連結決算」と「開示業務」をセットで記載しています。実際の仕事が、次のようにつながっているためです。
- 連結決算でグループ全体の数字を作る
- 確定した数字を開示用財務諸表と注記へ落とし込む
- 書類内の整合性やXBRLを確認する
- 監査法人との確認や修正を経て提出する
この流れで説明すると、「連結も開示も経験した」という業務名の列挙ではなく、決算数字を作り、外部向け情報として仕上げるところまで関わったことが伝わります。
もちろん、連結経験のない開示担当者や、開示を担当しない連結担当者もいます。両方を経験していなければ評価されないという意味ではありません。実際に両方を担当している人は、業務のつながりを切らずに示すと強みを説明しやすい、ということです。連結側の評価ポイントは「連結決算経験の市場価値」で詳しく解説しています。
開示経験を職務経歴書・面接でどう伝えるか
「有価証券報告書作成」だけで終わらせない
職務経歴書を書く前に、開示経験を次の5点で棚卸しします。
- 担当書類:有価証券報告書、決算短信、半期報告書など
- 担当工程:財務諸表、注記、整合性確認、XBRL、提出など
- 立場:主担当、補助、作成、レビュー、進捗管理のどれか
- 前後工程:連結決算から関わったか、確定数値を受け取ってから担当したか
- 関係者対応:監査法人や社内関係部署と何を確認したか
この5点を整理すれば、実際に担当した範囲を過不足なく記載しやすくなります。他人の職務経歴書の表現をまねるのではなく、自分の事実に置き換えることが重要です。
作業名ではなく自分の役割が伝わる粒度にする
「注記作成」と書くだけでは、前期資料の数値更新をしたのか、新しい取引を踏まえて必要な記載を検討したのかが分かりません。面接では、どの資料から情報を集め、誰と確認し、どの段階で上司のレビューを受けたかまで説明できるようにします。
チーム全体の仕事を自分一人の成果として書くのは避けます。最終承認者でなくても、作成した範囲や確認事項へ対応した範囲が明確なら、実務経験は伝わります。
応募先が求める役割に合わせる
同じ経験でも、応募先によって先に伝える内容は変わります。開示担当なら担当書類と作成工程、連結・開示担当なら両者の接続、リーダー候補なら進捗管理やレビュー、IPO準備企業ならフロー整備や他部署との調整を優先します。
求人票の必須条件を満たす言葉だけを拾うのではなく、入社後に何を任せたい求人なのかを見ることが大切です。自分の経験がその役割でどう使えるかまでつなげると、単なる業務一覧になりません。
開示経験があっても転職で評価が限定されるケース
経験期間が短く、資料準備や数値更新の補助に限られる場合、即戦力の主担当としての評価にはつながりにくいことがあります。経験が無意味なのではなく、現時点で任せられる範囲が限定されるということです。
担当範囲を具体的に説明できない場合も、採用側は実務レベルを判断できません。「チームで有価証券報告書を作りました」だけではなく、自分が作った箇所、確認した内容、判断した範囲を分けておく必要があります。
また、求人の中心が税務、原価計算、管理会計、資金調達などであれば、開示より別の経験が優先されます。経理リーダー候補ではマネジメントやレビュー、IPO準備では体制構築が重視されるなど、同じ開示経験でも応募先との相性があります。
私自身の転職活動でも、ファーム・アドバイザリーなど専門性の高いポジションほど、経験年数、企業規模、担当範囲、経験の質、周辺の専門性まで見られる実感がありました。「有価証券報告書を少し手伝った」と「財務諸表・注記・監査法人との確認・提出まで担当した」を同じ開示経験として扱うのは難しいということです。
希望する求人の水準に届かない場合は、開示経験そのものに価値がないと考えるのではなく、足りないものが経験年数なのか、担当範囲なのか、マネジメントや資格などの別要件なのかを分けて考えると、次に積むべき経験が見えやすくなります。
まとめ|開示経験は強みだが「何をどこまで担当したか」が重要
開示業務経験は、上場企業経理、連結・開示担当、IPO準備企業などへの転職で評価されやすい経験の一つです。特に連結決算から開示まで一連で担当している場合は、決算数字を作るだけでなく、外部向けの財務情報へ仕上げ、確認・提出するところまで経験していることを示しやすくなります。
一方、評価は「開示経験あり」の一言では決まりません。担当した書類、財務諸表・注記・XBRL・提出等の工程、主担当か補助か、監査法人対応、経験年数、企業規模や複雑性によって変わります。上位職や専門職では、マネジメントや周辺専門性も加わります。
転職を考えるなら、まず担当書類・工程・立場・前後工程・関係者対応の5点で経験を棚卸ししてみてください。「何をどこまで担当し、応募先の仕事へどうつなげられるか」を具体的に説明することが、開示経験を適切に評価してもらう第一歩です。