経理として今後のキャリアを考えるとき、「資格を増やすべきか」「決算経験を優先すべきか」「連結や開示まで経験しないと評価されないのか」と迷うことがあります。
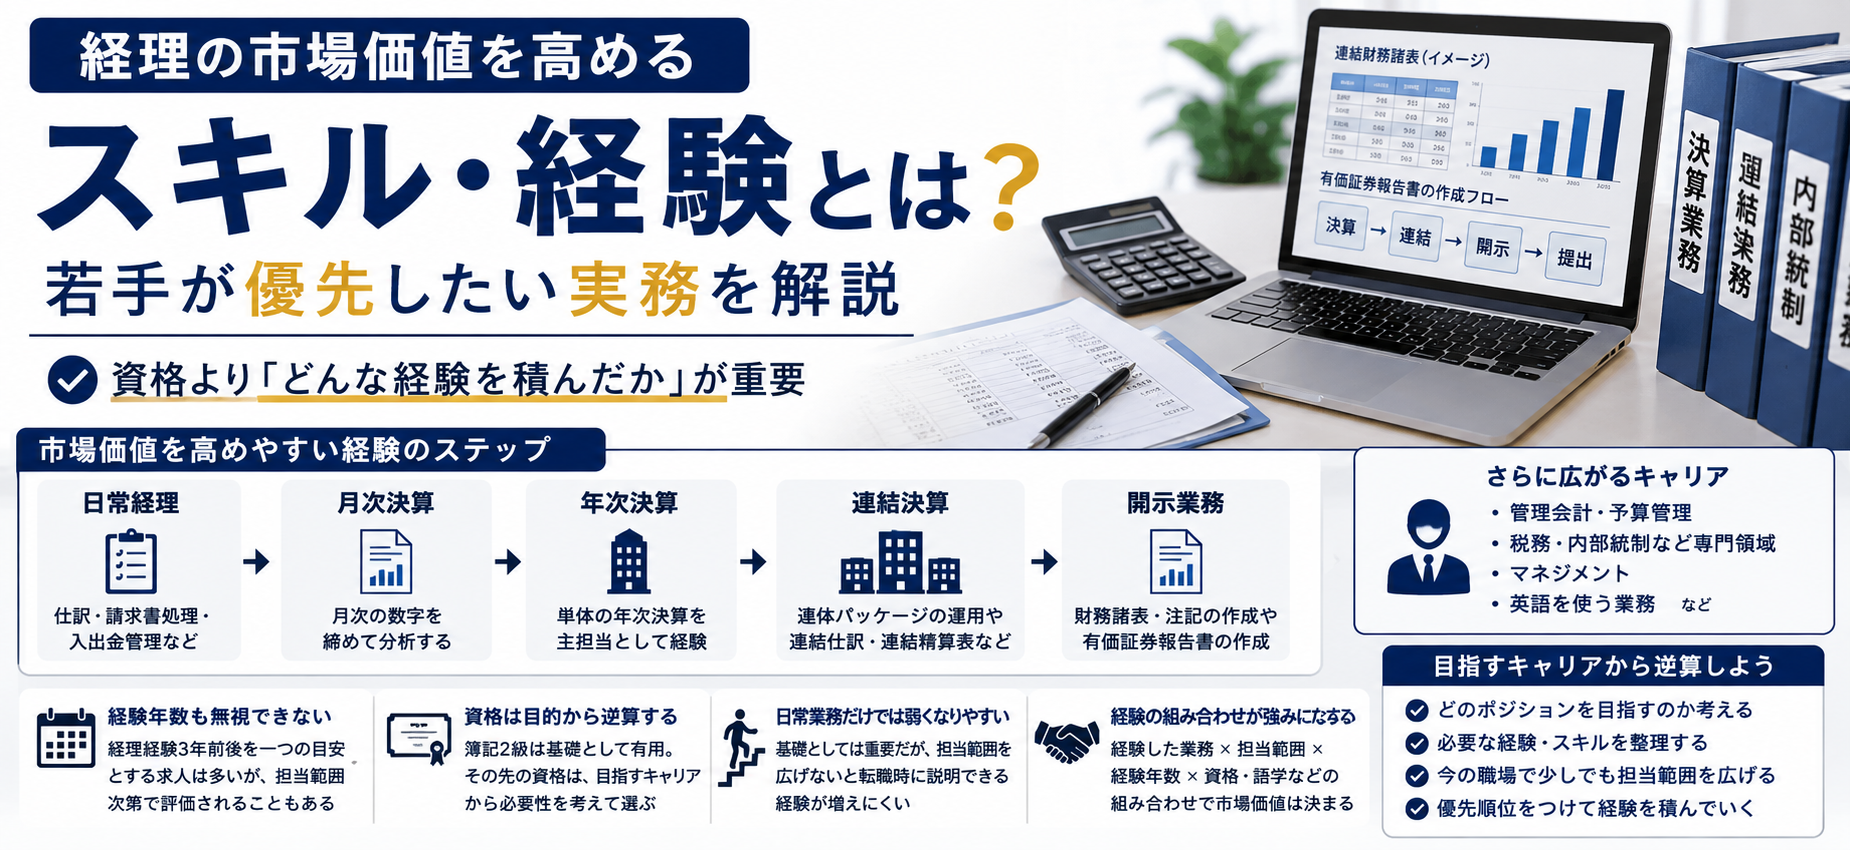
結論から言えば、経理としての評価は資格の数だけでは決まりません。経験した業務、どこまで自分で担当したか、経験年数、資格・語学等の組み合わせで決まります。中でも転職時に説明しやすいのは、どのレベルの実務を、どのような立場で担当したかです。
私自身の転職活動では、連結決算と開示業務は、日常経理だけではなく担当範囲を広げた経験として評価材料になっていると感じました。一方で、関連する実務を経験していても、経理の経験年数が短いことで応募要件に届かない場面もありました。
この記事では、20〜30代の経理経験者に向けて、優先して積みたい実務、経験年数の考え方、資格との向き合い方を整理します。
経理の市場価値は何で決まる?
経理の市場価値は、全員に共通する一つの点数ではありません。企業が任せたい仕事と、自分が経験してきた仕事がどの程度一致するかで変わります。
主な要素は次の4つです。
- 経験した業務:日常経理、月次・年次決算、連結決算、開示、税務、管理会計等
- 担当範囲と役割:補助、主担当、作成、レビュー、進行管理等
- 経験年数:どの業務を何年、何回の決算で経験したか
- 資格・語学等:簿記、会計資格、英語力等
たとえば、同じ「年次決算経験あり」でも、証憑を準備した人と、決算整理仕訳から財務諸表作成、前年差異の説明まで担当した人では、任せられる仕事の範囲が違います。「連結決算経験あり」も、子会社データの収集、一部の連結仕訳、連結財務諸表の作成、決算全体の進行管理では深さが異なります。
資格も評価要素の一つですが、資格名だけでは実務の担当範囲を示せません。まずは、業務名を並べるのではなく、「何を作り、どこまで判断し、誰の確認を受けていたか」を説明できる状態にすることが大切です。
また、評価される経験は応募先によって入れ替わります。連結担当を募集する会社では連結処理や子会社対応、管理会計を募集する会社では予算策定や予実分析が重視されます。自分の経験を一律に高い・低いと決めるより、希望する求人を数件見比べ、共通して求められる業務と自分の担当範囲の差を確認するほうが、次に取り組むことを決めやすくなります。
経理の市場価値を高めやすい経験
月次・年次決算
日常経理から次に担当を広げるなら、月次決算と年次決算は優先度の高い経験です。
仕訳入力、請求書処理、入出金管理、経費精算等は、決算数値を正しく作るための重要な基礎です。ただし、個々の処理だけでは、その数字が月次・年度の損益や財政状態へどうつながるかを説明する機会が限られます。
決算では、勘定残高の確認、決算整理仕訳、引当金や減価償却等の処理、財務諸表の作成、増減理由の確認など、一定期間の数字を締めて説明するところまで担当範囲が広がります。すべてを一度に任される必要はありません。担当勘定を持つ、月次の締め作業に入る、年度決算の資料を一つ担当するなど、現在の仕事の一段先へ進むことに意味があります。
連結決算・開示業務
上場企業や企業グループの経理を目指すなら、連結決算と開示業務は有力な経験です。
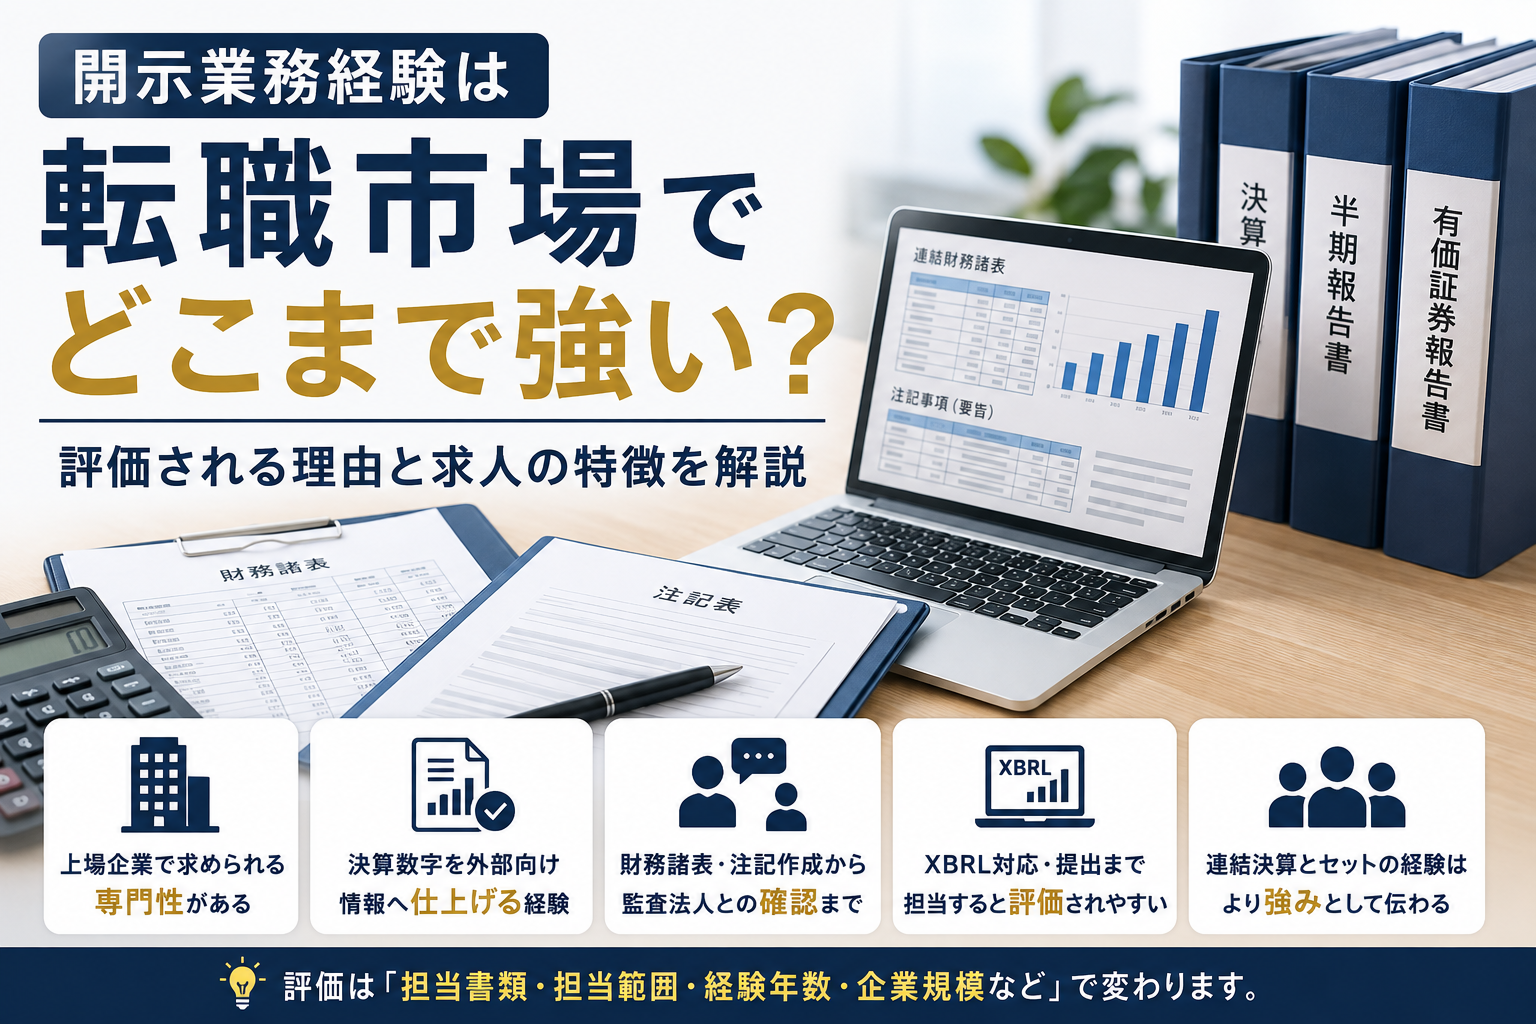
連結決算では、親会社だけでなく子会社を含むグループ全体の数字をまとめます。開示業務では、その数字を財務諸表や注記等の外部向け情報へ仕上げます。両方に関わることで、各社の数字がどのように集約され、最終的に社外へ公表されるかまで理解しやすくなります。
ただし、すべての経理担当者が連結・開示を経験すべきという意味ではありません。非上場企業の単体決算、税務、原価計算等で専門性を深めるキャリアもあります。重要なのは、自分が目指す会社や職種で必要な実務を選ぶことです。
管理会計・税務・内部統制などの専門領域
目標によっては、管理会計・予算管理、税務、原価計算、内部統制、英語を使う経理業務等が強みになります。
経営に近い立場で予算と実績を分析したいなら管理会計、申告や税務論点を深めたいなら税務、上場企業の統制や監査対応へ広げたいなら内部統制というように、進みたい方向で優先順位は変わります。すべてを一人で経験する必要はありません。一つの領域を深める方法も、決算を軸に周辺領域へ広げる方法もあります。
マネジメント・業務改善
リーダーや管理職を目指す段階では、自分で正確に作成できることに加え、他者の成果物をレビューする、決算日程を管理する、手順を整える、メンバーを支援するといった経験も評価軸になります。
2026年8月に確認したカルチュア・エンタテインメント グループの経理管理職候補でも、連結・開示の実務に加え、レビュー、進捗管理、業務改善、メンバー育成等が担当業務・歓迎条件に含まれていました。一つの求人例ではありますが、職位が上がるにつれて「自分で作れるか」から「チームとして期限内に完成させられるか」へ役割が広がることが分かります。
なぜ連結決算・開示経験は強みになりやすいのか
連結決算と開示業務が強みになりやすい理由は、単に難しい処理を知っているからではありません。単体の数字からグループ全体の財務諸表を作り、それを外部報告へつなげるまで、経理業務の広い範囲を説明できるためです。
2026年8月時点のレスターの採用情報には、連結開示担当者として、経理業務経験3年以上を必須とし、連結決算または開示の実務経験を歓迎する求人があります。担当業務も、月次・四半期の連結決算から決算短信・有価証券報告書等の開示までを含んでいます。連結と開示を一続きの業務として求める企業が実際にある例です。
私自身も、面接や転職エージェントとの面談を受けた範囲では、連結・開示まで担当していることが評価材料になっていると感じました。ただし、この経験があれば転職に成功するとは限りません。経験年数、主担当か補助か、担当した処理や書類、企業規模、応募先が求める役割によって評価は変わります。
連結経験の評価を詳しく知りたい方は「連結決算経験が転職でどう評価されるか」、開示側の担当範囲と評価差は「開示業務経験の転職市場での評価」で解説しています。
経験年数も無視できない|「3年」が一つの目安になる理由
担当業務を広げることが重要でも、経験年数を無視することはできません。
私の転職活動では、経理経験3年前後を一つの基準として扱う求人や選考が多いと感じました。連結・開示に関わっていても、経験年数が短いため応募要件を満たせない、または即戦力としては経験が浅いと見られる場面がありました。
この実感は、現在の求人とも一部重なります。レスターの連結開示担当者は経理業務経験3年以上を必須としています。HRBrainの経理求人も、月次または年次決算の対応を含む事業会社での経理実務経験3年以上を必須としています。前述の管理職候補求人では、連結決算3年以上が歓迎条件です。
今回確認したのは少数の求人であり、市場全体における割合を示すものではありません。それでも、「3年」という年数が実際の応募条件や歓迎条件に使われる例は複数確認できます。そのため、3年は転職市場でよく見られる一つの目安と考えるのが妥当です。
ただし、3年に達した瞬間に評価が変わるわけではありません。企業が年数から推測したいのは、月次・四半期・年度のサイクルをどの程度経験し、想定外の差異や新しい会計処理へ対応してきたかです。経理全体の年数だけでなく、年次決算を担当した期間、連結・開示に関わった期間など、業務ごとの年数を分けて整理すると経験の中身が伝わります。
一方で、経理は必ず3年以上経験しなければ転職できないわけではありません。若手を育成する求人や、経験年数より担当業務との適合を重視する求人もあります。3年未満なら、次の点を具体的に整理することが重要です。
- 月次・四半期・年度決算を何回経験したか
- 補助と主担当のどちらで、何を作成したか
- 自分で判断した範囲と、上司のレビューを受けた範囲
- 他部署・子会社・監査法人等との調整経験
- 手順の見直しやミス削減等の改善経験
年数を増やすだけではなく、その期間に担当範囲をどこまで広げるかを考える必要があります。
若手経理は日常業務からどう経験を広げるか
若手経理が最初から連結決算や開示の主担当を任されるケースは多くありません。まずは、現在の業務を次の工程へつなげる考え方が現実的です。
日常経理から月次決算、年次決算へ進み、その先で連結・開示等へ広げます。これは全員が同じ順序をたどるという意味ではなく、仕事の前後関係を理解しながら一段ずつ担当を増やす目安です。
たとえば、次のような広げ方があります。
- 請求書処理だけでなく、買掛金残高の確認と締め処理まで担当する
- 仕訳入力だけでなく、担当勘定の増減理由を説明する
- 年次決算で一つの決算整理仕訳や注記用資料を担当する
- 子会社側で連結パッケージの作成や照会対応に関わる
- 開示書類の元資料作成、数値照合、特定注記の更新を補助する
- 既存のチェック表や作業手順を改善する
上場企業経理を目指すなら、私は「少しでも開示業務に関われる機会を作る」ことを勧めます。最初から有価証券報告書全体を任されなくても、元資料の準備、財務諸表の照合、注記の一部、XBRL確認等に関われば、決算数値が外部へ出るまでの流れを学べます。
現職で機会を作るには、繁忙期の直前ではなく、担当を決める時期に上司へ希望を伝えます。「開示をやりたい」だけでなく、「決算で担当している勘定の注記資料まで持ちたい」「連結パッケージの確認を手伝いたい」のように、現在の仕事と次の工程をつなげると相談しやすくなります。
開示以外のキャリアを目指すなら、管理会計、税務、原価計算等へ同じように一段ずつ広げればよいでしょう。大切なのは、他人の経歴をそのまま追うことではなく、目標に必要な次の実務を選ぶことです。
資格は「取った後に何をするか」から逆算する
資格取得を否定する必要はありません。簿記は仕訳や財務諸表等の基礎知識を体系的に学び、経理の土台を示すうえで有用です。
私の実感では、一般的な経理キャリアでは簿記2級程度の基礎知識があれば、その後は資格の数より、「決算をどこまで担当したか」「入社後に何を任せられるか」を問われる場面が多くなります。ただし、簿記2級があればすべての経理転職で十分という意味ではありません。未経験者向け、経験者向け、管理職向けでは条件が異なります。
ディーバの連結決算・開示担当の育成求人は、入社後に簿記2級の取得を目指し、その後に単体・連結決算、財務諸表、有価証券報告書、業務改善等の実務へ進む設計です。簿記を土台として実務へつなげる構造であり、資格取得がゴールではないことが分かります。
USCPA等の上位会計資格やTOEIC等の英語資格も、目指すキャリアによって価値が変わります。国際会計、外資系企業、海外子会社対応等を目指すなら検討材料になりますが、資格名を増やせば自動的に担当業務が広がるわけではありません。
たとえば、海外子会社を含む連結担当を目指すなら、英語試験の点数だけでなく、英文の決算資料を読み、現地担当者と確認する仕事へつなげられるかまで考えます。会計資格も同様に、取得後に会計論点の検討、決算、開示、アドバイザリー等のどこで知識を使いたいのかを先に決めると、必要性を判断しやすくなります。
資格を選ぶときは、次の順序で考えます。
- 目指す会社・ポジションを決める
- 複数の求人で求められる実務と資格を確認する
- 自分に不足する知識と経験を分ける
- 資格取得後、その知識を使う実務へどうつなげるか考える
「有名だから取る」ではなく、「この仕事をするために必要だから学ぶ」と考えれば、学習とキャリアが分断されにくくなります。
市場価値を高めにくいキャリアのパターン
経理としての評価を高めにくいのは、日常経理を担当していること自体ではなく、長期間にわたり担当範囲が広がらない状態です。
仕訳入力、請求書処理、入出金管理、経費精算等は、正しい決算を支える大切な仕事です。ただし、同じ範囲だけを続けていると、より上位の求人へ応募するときに、決算を締めた経験や会計論点を判断した経験を示しにくくなります。
また、経験年数が長くても、自分が作った成果物や判断した範囲を説明できなければ、採用側は任せられる仕事を判断できません。チーム全体の業務を自分の経験として広く見せるのではなく、自分の担当と前後工程への理解を分けて棚卸しする必要があります。
目標を決めず、資格の数だけを増やす場合も注意が必要です。資格は知識を補えますが、決算の締め、関係者との調整、期限内の作成、レビュー対応等の経験をそのまま代替するものではありません。
今の仕事を否定して焦る必要はありません。まずは現在の業務が決算や外部報告のどこにつながるかを理解し、その一段先の作業を引き受けることから始めます。
まとめ|資格より先に「どんな経験を積むか」を考える
経理としての評価は、経験した業務、担当範囲、経験年数、資格・語学等の組み合わせで決まります。資格の数を増やすこと以上に、「どの実務を、どこまで担当したか」を説明できることが重要です。
若手経理は、日常経理を基礎として、月次・年次決算、その先の連結・開示等へ一段ずつ担当範囲を広げると、転職時に示せる経験が増えます。特に上場企業経理を目指す場合、連結・開示は有力な経験の一つです。一方で経験年数も無視できず、3年は現行求人でも見られる一つの目安です。ただし、3年未満でも担当範囲や役割によって評価される可能性はあります。
資格は、取ること自体を目的にせず、目指す仕事から逆算して選びます。まずは希望するポジションの求人を見て、必要な実務と知識を分けてください。そのうえで、今の仕事の一段先にある担当を具体的に取りにいくことが、経理キャリアを広げる第一歩です。